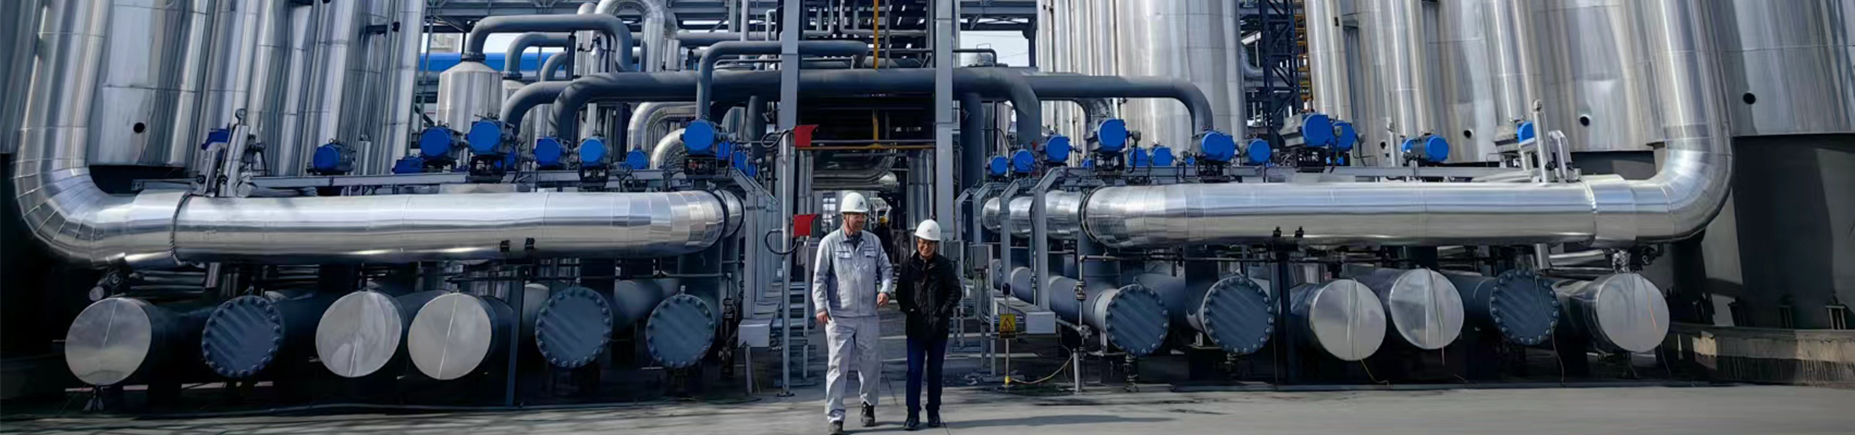
Китай: лидеры в производстве водорода конверсией?
2026-03-04
Когда говорят о водородной экономике, все сразу вспоминают зелёный водород из электролиза. Но если копнуть в реальные объёмы и действующие мощности по стране, картина резко меняется. Основной массив водорода сегодня — это всё ещё конверсия углеводородов, и тут Китай не просто игрок, а целая экосистема, где масштаб и скорость внедрения технологий порой опережают теоретические выкладки. Много шума вокруг новых методов, но на земле, на заводах, работают установки, где ключевое слово — эффективность и адаптация к местному сырью.
Где кроется реальный масштаб
Если отвлечься от презентаций, то цифры говорят сами за себя. Подавляющая часть водорода для нефтепереработки и синтеза аммиака в Китае производится именно паровой конверсией метана или газификацией угля. И это не отсталость, а прагматичный расчёт. Особенно в регионах, богатых углём, как западные провинции. Там строятся комплексы, где производство водорода интегрировано в химические кластеры — водород идёт сразу на производство метанола или аммиака, минуя сложности с хранением и транспортировкой. Экономика проекта решается на месте, а не в кабинетах.
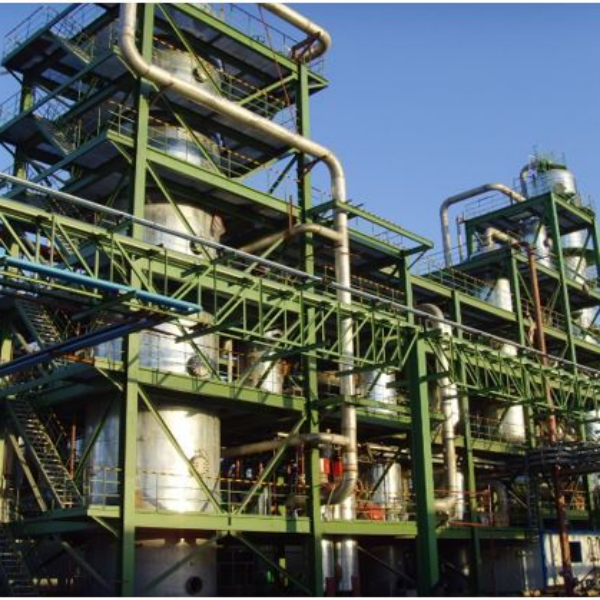
Вот, к примеру, в Синьцзяне или Внутренней Монголии. Там можно увидеть установки конверсии, которые работают на местном буром угле. Эффективность? Не самая высокая по мировым меркам, если мерить только энергозатратами. Но если считать полную цепочку — от стоимости угля у разреза до цены конечного продукта для местного же рынка — картина становится выигрышной. Это часто упускают аналитики, которые смотрят только на технологические параметры в отрыве от географии и инфраструктуры.
При этом китайские инжиниринговые компании давно вышли за рамки простого копирования. Возьмём ту же паровую конверсию. Да, базовый процесс стандартен. Но нюансы в конструкции реформеров, систем рекуперации тепла, катализаторов — вот где идёт работа. На одном из проектов в провинции Шэньси столкнулись с проблемой быстрого коксования катализатора из-за состава местного природного газа. Решение нашли не в замене катализатора на импортный, а в доработке системы предварительной очистки и добавлении ступени. Получилось дешевле, и срок службы секции увеличился. Такие детали в отчётах не всегда найдешь.
Технологические тренды и локальные решения
Сейчас много говорят о сочетании конверсии с улавливанием углерода (CCS). В Китае это не просто разговоры. Есть несколько пилотных проектов, например, на одном из угольных предприятий в Нинся. Там углекислый газ от установки газификации направляют на захоронение. Но, если честно, основная движущая сила — не экология, а будущие требования регуляторов и возможность продажи CO2 для добычи нефти (методом заводнения). Бизнес-модель пока хромает, но эксперименты идут.
Интересно наблюдать за развитием технологий конверсии метанола в водород (MeOH-to-H2) для распределённых заправок. Это направление, где Китай активно экспериментирует. Не везде есть возможность тянуть трубопровод для водорода или строить крупный завод. А метанол — жидкость, его логистика проще. Видел тестовую заправку в Гуандуне, которая работает по такой схеме. Компактный реактор на месте производит водород из метанола по требованию. Проблема была в чистоте водорода для топливных элементов — пришлось серьёзно дорабатывать систему очистки. Но направление перспективное, особенно для городского транспорта.
Здесь стоит упомянуть роль проектных институтов, которые как раз и занимаются такой адаптацией технологий к китайским реалиям. Один из ярких примеров — Chengdu Yizhi Technology Co. (их сайт — yzkjhxhg.com). Это не просто офис, а полноценный инжиниринговый центр, созданный на базе Chengdu Huaxi Chemical Technology. С уставным капиталом в 120 миллионов юаней они могут позволить себе серьёзные НИОКР. По сути, они выступают как связующее звено между фундаментальными исследованиями академических институтов и жёсткими требованиями промышленных заказчиков. Их работа — это не про продажу готовых решений из каталога, а про проектирование под конкретную задачу, будь то модернизация установки конверсии или интеграция новых систем очистки.
Проблемы, которые не афишируют
Разумеется, не всё гладко. Одна из главных головных болей — зависимость от импортных катализаторов для некоторых высокоэффективных процессов. Санкции и логистические цепочки заставляют искать альтернативы. Китайские производители катализаторов прогрессируют, но по некоторым позициям, особенно для крупнотоннажных установок, разрыв в стабильности и сроке службы ещё есть. Это создаёт риски для проектов.
Другая проблема — водный след. Конверсия, особенно газификация угля, — процесс водоёмкий. В северных и западных регионах Китая с водой напряжёнка. Приходится внедрять сложные системы оборотного водоснабжения и очистки, что удорожает проект. На одном из объектов в Шаньси видел, как из-за расчётов по воде пришлось менять планировку всего комплекса, чтобы использовать сточные воды соседнего предприятия. Интеграция получилась вынужденной, но эффективной.
И, конечно, кадры. Опытных инженеров, которые ?нюхали? работающую установку и понимают не только теорию, но и как она ведёт себя при колебаниях давления или состава сырья, не хватает. Молодые специалисты приходят с отличным теоретическим бэкграундом, но иногда не хватает именно практической интуиции. Это компенсируется жёсткими протоколами и цифровизацией, но живой опыт ничто не заменит.
Взгляд в будущее: куда движется отрасль
Судя по всему, в среднесрочной перспективе Китай не откажется от конверсии как основного источника водорода. Но вектор сместится в сторону гибридных систем. Уже видны проекты, где установка паровой конверсии метана комбинируется с электролизёром, работающим на пиковой энергии от ВИЭ. Это позволяет сгладить нагрузку и немного снизить углеродный след. Пока это дорого, но пилоты запущены.
Ещё один тренд — миниатюризация и модульность. Не гигантские заводы, а компактные, стандартизированные модули производства водорода мощностью, скажем, на 10-20 тыс. Нм3/ч. Их можно быстрее строить и тиражировать рядом с потребителем. Это снижает логистические издержки. Технологически это сложная задача — сохранить эффективность в малом масштабе, но работы идут. Компании вроде упомянутой Yizhi Technology как раз могут сыграть здесь ключевую роль, имея опыт проектирования как крупных, так и средних объектов.
В конечном счёте, вопрос лидерства — не только в тоннах. Он в способности создавать целостные, работающие и экономически жизнеспособные системы. Китай сейчас в уникальной позиции: огромный внутренний рынок, мощный инжиниринг и воля к внедрению. Ошибок будет много, тупиковых веток тоже. Но именно на этом пути — через практику, адаптацию и решение конкретных проблем — и формируется тот самый опыт, который и делает страну реальным, а не декларативным, лидером в этой сфере. Не в теории, а на реальных промплощадках, где шумят компрессоры и идёт пар от реформеров.