Китай: лидеры в производстве водорода паром?
2026-03-04
Когда говорят про водородную революцию, все сразу вспоминают электролиз и ?зелёный? водород. А про паровую конверсию метана (ПКМ) — как будто это вчерашний день, грязный и неинтересный. Но на деле, если смотреть на реальные объёмы и стоимость, именно производство водорода паром остаётся хребтом всей индустрии. И тут Китай — не просто игрок, а площадка, где отрабатываются технологии, которые потом удивляют мир. Много шума из-за новых проектов, но мало кто копнёт глубже: а как оно на самом деле работает, где подводные камни и почему некоторые ?прорывные? установки тихо пылятся на складах?
Не ?если?, а ?как?: почему ПКМ — это всё ещё основа
В теории всё просто: берёшь метан и пар, нагреваешь, получаешь водород и CO2. На практике — десятки нюансов, от которых зависит, будет завод рентабельным или разорительным. Ключевой момент — источник метана. В Китае исторически делали ставку на угольный газ, отсюда и специфика. Опыт показал: подстроить катализатор и режимы под нестабильный по составу шахтный метан — это целое искусство. Многие западные технологии сюда приезжали и буквально ?захлёбывались?. Пришлось адаптировать, часто методом проб и ошибок.
Вот, к примеру, история с одним проектом в Шаньси. Закупили дорогущую европейскую установку реформинга. А через полгода — простой. Катализатор быстро дезактивировался из-за примесей в газе, которых в спецификации не было. Местные инженеры потом полгода колдовали над системой предварительной очистки, комбинируя адсорбенты. Получилось, но сроки и бюджет были сорваны. Таких случаев — десятки. Это и есть та самая ?практика?, которой нет в отчётах аналитиков.
Сейчас тренд — интеграция ПКМ с системами улавливания углерода (CCS). Это уже не просто производство серого водорода, а шаг к низкоуглеродному. В Китае несколько таких пилотов, например, на базе нефтехимического комплекса в Нинся. Технологически сложно, дорого, но процесс идёт. И опять же, без огромного опыта в базовой ПКМ такие гибридные системы не построить.
Оборудование и ?железо?: где кроется реальное лидерство
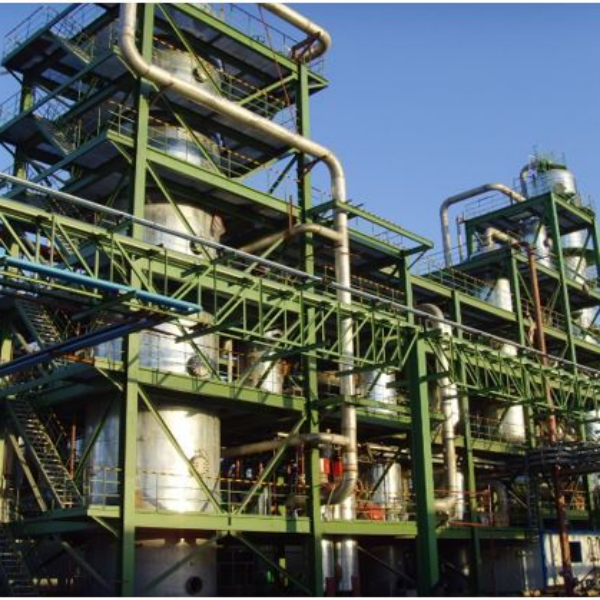
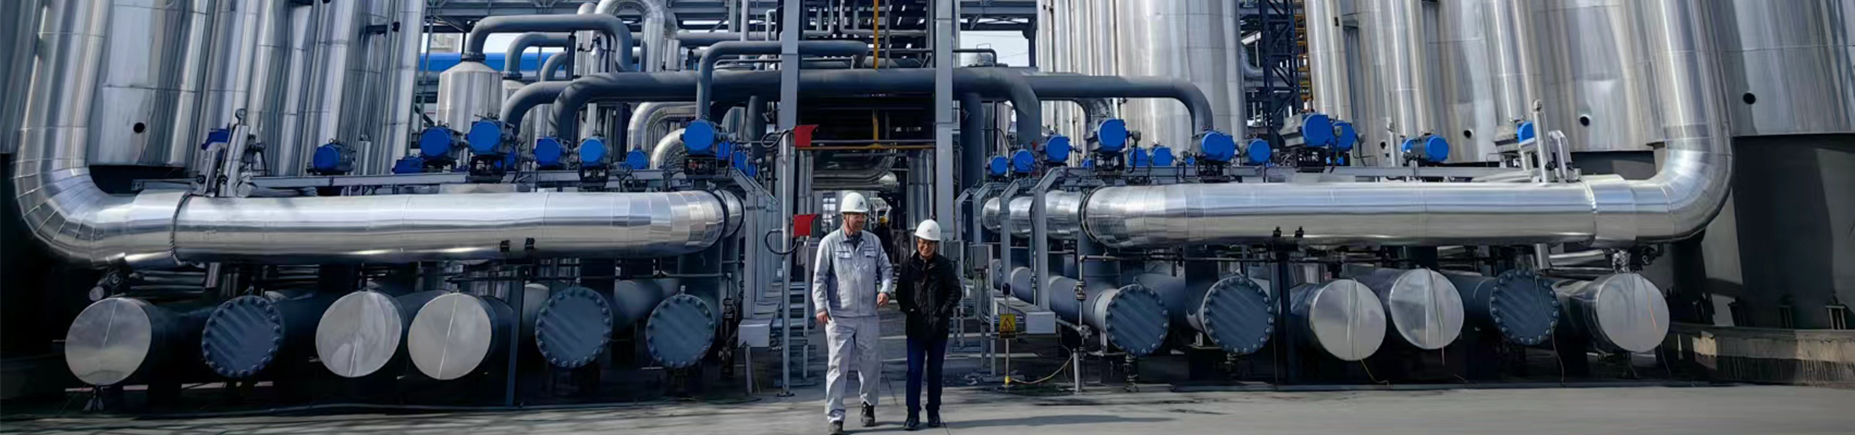
Лидерство определяется не только тоннажом. Оно — в способности создавать и масштабировать ключевое оборудование. Реакторы, печи конверсии, теплообменники — те узлы, где идут основные процессы. Китайские производители лет десять назад вышли на хороший уровень в изготовлении крупнотоннажных установок реформинга. Цена, конечно, была главным козырем. Но сейчас, глядя на проекты, видно, что дело уже не только в цене.
Возьмём, к примеру, радиантные печи для парового риформинга. Раньше ключевые патенты и лучшие решения были у топ-3 мировых компаний. Сейчас китайские инжиниринговые фирмы предлагают свои конструкции с КПД, которые не уступают. Секрет? Огромный опыт эксплуатации в тяжёлых условиях и быстрая итерация. Нашли проблему с неравномерным нагревом трубок — через год уже внедрили новую конфигурацию горелок и систему контроля. Это скорость обратной связи, которую в ?сытых? рынках представить сложно.
Здесь стоит упомянуть проектные институты, которые стали драйверами этой локализации. Один из ярких примеров — Chengdu Yizhi Technology Co. (https://www.yzkjhxhg.com). Это не просто офис с чертёжниками. Институт, созданный на базе технологической компании Huaxi, с уставным капиталом в 120 миллионов юаней, работает как интегратор. Они берут базовую химическую технологию и ?доводят? её до конкретного ?железа? и АСУ ТП для конкретного завода. Их роль часто остаётся за кадром, но без таких звеньев не было бы ни быстрого внедрения, ни адаптации.
Сырьевой пазл: от угля к ПНГ и обратно
Дискуссия о лидерстве упирается в сырьё. Классика — уголь. Но его будущее под вопросом из-за экологии. Пока что многие новые проекты в Синьцзяне или Внутренней Монголии всё ещё завязаны на угольный газ. Однако интереснее наблюдать за другим трендом — использованием попутного нефтяного газа (ПНГ).
На месторождениях в Шэньси или на шельфе часто был выбор: сжигать ПНГ факелом или найти ему применение. Строить рядом химический комплекс с установкой ПКМ — логично. Но состав ПНГ нестабилен, плюс вопросы транспорта. Видел один проект, где хотели поставить мобильный модуль парового риформинга прямо на промысле. Идея гениальная: минимизировать потери. Но на деле вышла накладка с очисткой сырья — модуль забивался, остановки были частыми. Проект заморозили. Такие неудачи — тоже часть пути.
Сейчас идут эксперименты со смешением потоков: ПНГ + сжиженный природный газ + газ из угольных пластов. Это позволяет стабилизировать состав на входе в установку. Технологически сложно, но если получится, это даст огромную гибкость и позволит использовать ранее бесполезные или сжигаемые ресурсы. Вот где может родиться следующее поколение китайских технологий производства водорода.
Катализаторы: собственная кухня
Сердце процесса — катализатор. Долгое время рынок делили несколько международных гигантов. Их продукты — надёжны, но дороги и не всегда оптимальны для китайского сырья. Лет 5-7 назад начался бум местных разработок. Не все они были успешны. Помню, одна провинциальная академия наук расхваливала свой катализатор на основе дешёвых носителей. В лаборатории — отличные результаты. На пилотной установке — потеря активности через 1000 часов. Причина — микроскопические количества серы в паре, которые в лаборатории не моделировали.
Но сейчас ситуация меняется. Крупные игроки, такие как Sinopec или CNPC, имеют собственные исследовательские центры, которые ведут разработки ?под себя?. Они не стремятся продавать катализаторы на сторону, но для внутренних нужд создают очень конкурентные продукты. Их главный козырь — данные. У них есть информация с десятков работающих установок за многие годы. Они знают, как поведёт себя катализатор при колебаниях давления, при остановках на профилактику. Это знание, которое не купишь.
Интересный момент — никелевые катализаторы. Стандарт для ПКМ. Китайские производители научились делать их не просто дешёвыми, а с заданными свойствами: повышенной устойчивостью к спеканию или к определённым ядам. Это уже не копирование, а кастомизация под нужды национальной промышленности. И это серьёзный аргумент в разговоре о технологическом суверенитете в водородной теме.
Интеграция в энергосистему: водород как стабилизатор
Самая свежая и неочевидная мысль. Водород от ПКМ — не только сырьё для аммиака или НПЗ. Его начинают рассматривать как элемент большой энергосистемы. В Китае есть проблема с неравномерностью генерации от ВИЭ на западе страны. Избыток ветровой энергии можно теоретически направить на электролиз, но пока это дорого.
Альтернатива — использовать эти излишки не напрямую, а опосредованно. Например, для работы компрессоров, систем освещения и контроля на тех же заводах по паровому риформингу. Или для производства того самого пара, который нужен для реакции. Это снижает углеродный след конечного продукта. Видел концепт ?гибридного? завода в Ганьсу: часть пара — от электрических парогенераторов на ветровой энергии, часть — от традиционных котлов. Балансировка нагрузок — адская задача для технологов, но они с ней возятся.
Это направление пока в зачаточном состоянии, но оно показывает смену парадигмы. Производство водорода паром перестаёт быть изолированным процессом ?в трубе? и становится частью более сложного энергохимического кластера. И в этом умении интегрировать, строить сложные симбиозы, у Китая, возможно, нет равных просто в силу масштаба и количества строящихся объектов. Здесь учатся быстро, потому что деваться некуда — нужно решать реальные проблемы здесь и сейчас, а не в прекрасном ?зелёном? будущем.