Китай — ведущий экспортер установок паровой конверсии углеводородов?
2026-03-08
Вопрос, который часто всплывает в отраслевых разговорах, но ответ на него не так однозначен, как кажется в сводках по глобальному экспорту. Многие сразу представляют гигантские заводы ?под ключ?, но реальная картина в сегменте установок паровой конверсии — она слоёная, с нюансами, где лидерство измеряется не только тоннажом отгруженного металла.
Что на самом деле скрывается за цифрами экспорта?
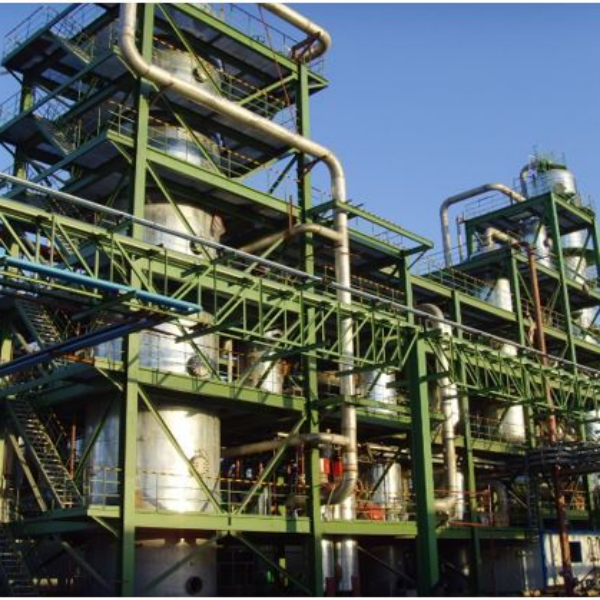
Если смотреть на объёмы, Китай, безусловно, в первых рядах. Но здесь кроется первый подводный камень. Когда говорят ?китайский экспорт?, часто имеют в виду комплексные проекты для стран Азии, Африки, СНГ, где мы поставляем всё: от проектирования и реакторов до систем управления. Однако, если копнуть глубже в специфику именно паровой конверсии, особенно для процессов типа SMR (паровой риформинг метана) или производства водорода/аммиака, то лидерство делится. Китай силён в установках средней и крупной мощности для химии и нефтехимии, но в нишевых, высокоэффективных решениях для, скажем, мини-НПЗ или специфических фракций — тут ещё есть где развернуться.
Лично сталкивался с тем, что заказчик из Средней Азии хотел именно ?европейскую? технологию катализа и точного контроля температуры в реакторе, несмотря на то, что китайский консорциум предлагал более выгодную по цене установку. В итоге проект разделили: корпусные элементы и колонны — наши, а вот систему управления и лицензию на каталитический процесс взяли у европейцев. Это типичная история, которая не попадает в сухие статистические отчёты об экспорте.
Ещё один момент — послепродажка. Поставить установку — это полдела. А вот обеспечить её пусконаладку, обучение персонала и долгосрочное снабжение запчастями — вот где часто возникает разрыв. Китайские компании вроде Chengdu Yizhi Technology Co. (их сайт — yzkjhxhg.com) как раз делают на этом акцент. Они не просто продавцы железа, а проектный институт с уставным капиталом в 120 миллионов юаней, созданный Huaxi Technology. Их подход — это глубокое погружение в ТЭО заказчика, что для рынка СНГ критически важно. Но таких компаний, которые работают не ?с каталога?, а с инжинирингом под конкретную сырьевую базу, всё ещё не большинство.
Технологическая глубина vs. стоимость: где баланс?
Здесь начинается самое интересное. Китай давно перешагнул этап простого копирования. Возьмём, к примеру, ключевой узел — печь конверсии. Пять-семь лет назад основные нарекания касались долговености трубок из жаропрочных сплавов и равномерности теплового потока. Сейчас же, по моим наблюдениям, многие китайские производители, включая тех, кто сотрудничает с институтами вроде Chengdu Yizhi Technology, используют собственные расчёты теплового напряжения и предлагают кастомизированные решения по геометрии змеевика. Это уже не commodity, а инжиниринг.
Но проблема в другом. Часто заказчик, особенно на развивающихся рынках, хочет ?как у всех? и дёшево. И тогда в проект попадают упрощённые решения, например, по системе рекуперации тепла уходящих газов. Вроде бы установка работает, но КПД на 5-7% ниже, чем могло бы быть. И вот этот компромисс между бюджетом и технологической глубиной — он и формирует репутацию. Китай может поставить и топовое решение, но если рынок давит ценой, в экспорт идут более простые версии. Это создаёт искажённое впечатление.
Помню историю с модернизацией установки на одном из заводов. Местные инженеры жаловались на частые остановки из-за шлакования в конвекционной секции. Оказалось, при первоначальных поставках (не от Yizhi, кстати) расчёт делался на идеальный состав природного газа, а в реальности был высокий процент высших углеводородов. Пришлось переделывать горелочные устройства и систему подачи пара. Это тот самый случай, когда экспорт ?железа? без глубокого анализа сырья ведёт к проблемам. Сейчас более продвинутые поставщики всегда запрашивают детальный анализ сырья на стадии предложения.
Роль проектных институтов и инжиниринга
Вот здесь и выходят на первый план такие структуры, как упомянутый проектный институт Chengdu Yizhi Technology Co., Ltd. Их наличие — это признак зрелости сегмента. Экспорт установок — это не про отгрузку оборудования по списку. Это про понимание всей цепочки: от характеристик сырья (тот же попутный нефтяной газ с высоким содержанием серы — это совсем другая история) до логистики и местных норм.
Работая с ними по одному из проектов в СНГ, обратил внимание на их скрупулёзность в вопросах сейсмостойкости и работы в зимних условиях. Они не просто брали стандартный расчёт, а запрашивали архив метеоданных и геологическую сводку по району. Это добавляло времени в подготовке коммерческого предложения, но в итоге избежали проблем с фундаментом и изоляцией. Для заказчика это оказалось решающим аргументом, несмотря на то, что цена была не самой низкой.
Их сайт yzkjhxhg.com — это, по сути, шлюз к серьёзному инжинирингу. Там нет просто каталога реакторов, есть разбор кейсов, причём не только успешных. Видел там анализ случая с низкой эффективностью конверсии на одной из ранних поставок — и как это исправляли изменением конструкции катализаторных корзин. Такая открытость к опыту, в том числе негативному, дорогого стоит и как раз создаёт то самое ?практическое? ощущение, а не рекламную картинку.
Вызовы и куда движется рынок
Основной вызов сейчас — это даже не конкуренция с европейскими или американскими технологическими гигантами. Они работают в своём высокобюджетном сегменте. Вызов в том, чтобы поднять среднее качество и глубину проработки проектов по всей цепочке китайских экспортёров. Потому что репутацию формируют не лидеры, а массовый сегмент.
Ещё один тренд — запрос на ?зелёный? водород и улавливание углерода. Спрос на установки паровой конверсии, интегрированные с системами CCS/CCU, будет расти. Вижу, что китайские компании активно инвестируют в эти R&D. Но экспортировать будут готовы не завтра. Пока что это больше пилотные проекты внутри страны. Однако, учитывая опыт масштабирования, как только технология отработана, выход на внешний рынок может быть очень быстрым.
Также стоит отметить растущую роль цифровых двойников и предиктивной аналитики. Поставка установки всё чаще включает в себя и цифровую модель для оптимизации режимов и предсказательного обслуживания. В этом плане китайские поставщики, особенно те, что тесно связаны с IT-сектором, могут получить преимущество, предлагая более интегрированный цифровой продукт, а не просто оборудование.
Итоговые соображения: так ведущий или нет?
Возвращаясь к заглавному вопросу. Если мерить валовым объёмом и способностью закрыть проект ?под ключ? в сжатые сроки и за конкурентную цену — то да, Китай, безусловно, один из мировых лидеров, если не ведущий экспортёр. Его сила — в полном цикле: от собственного машиностроения и производства катализаторов до сильного строительного сектора, который может возвести объект.
Но если говорить о лидерстве в смысле эксклюзивных, прорывных технологий в каждом компоненте паровой конверсии, то здесь картина мозаичная. По некоторым компонентам — уже на мировом уровне, по другим — ещё есть отставание, которое быстро сокращается. Сила китайского подхода — в гибкости и скорости адаптации. Они могут взять базовую технологию и оптимизировать её под конкретные, иногда очень жёсткие, условия заказчика, что для многих рынков и является ключевым фактором.
Поэтому, когда меня спрашивают, я обычно отвечаю так: для стандартного проекта по производству водорода или метанола — да, китайские поставщики, особенно с серьёзным инжиниринговым бэкграундом как Chengdu Yizhi Technology, — это сильнейшие игроки на рынке. Для нишевых, сверхвысокоэффективных или пилотных проектов с непроверенной технологией — пока чаще смотрят на других. Но этот разрыв стремительно уменьшается. И самое главное — они учатся не только на успехах, но и на проблемах, а это в нашем деле главный признак долгосрочного лидера.