Китай — ведущий экспортер водорода по конверсии?
2026-03-08
Вот вопрос, который в последнее время часто всплывает в отраслевых чатах и на профильных мероприятиях. Многие сразу представляют себе гигантские танкеры с жидким водородом или масштабные трубопроводные проекты. Но реальность, особенно в контексте конверсии, часто оказывается сложнее и прозаичнее. Если говорить о чистом экспорте молекулярного водорода, то здесь Китай пока не в топе. Однако если копнуть глубже в цепочку создания стоимости — а именно в экспорт технологий, инжиниринговых решений и готовых производственных систем для получения водорода, особенно через процессы конверсии углеводородов или электролиза, — то картина резко меняется. Именно здесь китайские компании, особенно инжиниринговые гиганты, демонстрируют колоссальную активность. Часто упускают из виду, что ведущий экспортер — это не обязательно тот, кто грузит газ в цистерны, а тот, кто определяет, как и на каком оборудовании этот газ будут производить по всему миру.
Где кроется реальный ?экспорт?? Не газ, а технологии
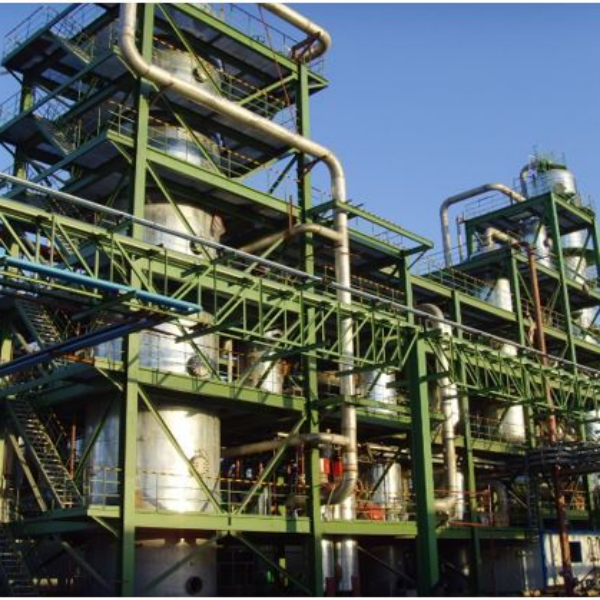
Работая над проектами в Средней Азии и на Ближнем Востоке, постоянно сталкиваюсь с одним и тем же паттерном. Локальные заказчики хотят построить установку по конверсии природного газа в водород для своих НПЗ или производства аммиака. Они изучают предложения от европейских, корейских, японских подрядчиков. И все чаще — от китайских. Причем последние приходят не с пустыми руками, а с отработанными технологическими пакетами, которые уже обкатаны на десятках объектов внутри Китая. Это не просто продажа лицензии. Это полный цикл: FEED-проектирование, поставка критического оборудования (реформеры, реакторы, системы очистки PSA), шеф-монтаж и пусконаладка. По сути, они экспортируют целые заводы ?под ключ?. И в этом смысле Китай уже давно является титаном.
Вспоминается один проект в Узбекистане, где рассматривали варианты модернизации производства водорода. Европейский консорциум предлагал красивое, но дорогое и ?негибкое? решение с кучей условий по логистике и будущему сервису. Китайская же инжиниринговая компания, не буду здесь называть, привезла готовую модульную схему. Их козырь был не в революционной эффективности (КПД был сопоставим), а в адаптивности: оборудование можно было поставлять крупными блоками, что резко сокращало сроки монтажа на месте. И главное — они были готовы взять на себя долгосрочные обязательства по поставке катализаторов и расходников. Это и есть та самая ?мягкая сила? в технологическом экспорте.
Здесь стоит сделать важную ремарку. Когда говорят о конверсии, часто сводят все к паровому риформингу метана (SMR). Но китайские инжиниринговые институты активно продвигают и другие маршруты, особенно там, где есть доступ к углеводородным фракциям или необходимо утилизировать побочные газы. Часто вижу в их портфолио установки конверсии монооксида углерода (CO shift) или даже частичного окисления (POX) более тяжелого сырья. Их ниша — умение работать с ?неидеальным? сырьем и предлагать рентабельные решения для стран с развивающейся промышленностью, где чистота и эффективность не всегда являются абсолютными приоритетами перед ценой и скоростью ввода в строй.
Поле битвы: инжиниринг и проектные институты
Именно проектные институты являются авангардом этого технологического экспорта. Они аккумулируют опыт, стандартизируют решения и выступают как единое окно для зарубежных клиентов. Один из ярких примеров такого игрока — Chengdu Yizhi Technology Co. (https://www.yzkjhxhg.com). Это не просто контора, а полноценный проектный институт, созданный на базе Chengdu Huaxi Chemical Technology Co. еще в 2013 году. Уставный капитал в 120 миллионов юаней говорит о серьезных намерениях. Такие компании редко мелькают в новостях о ?водородной экономике?, но именно они делают черновую работу: рассчитывают материальные балансы, подбирают типоразмеры аппаратов, оптимизируют тепловые схемы. Их сайт — это обычно каталог реализованных объектов: производство синтез-газа, водорода, аммиака, метанола. И для многих стран Азии, Африки, СНГ обращение в такой институт — первый логичный шаг.
Работа с ними имеет свою специфику. Технические переговоры могут быть очень предметными, инженеры с их стороны часто мыслят конкретными технологическими блоками из своего каталога. Иногда это минус — не хватает гибкости под нестандартную задачу. Но для типовых проектов это огромный плюс: снижаются риски и сроки проектирования. Помню, как на одном тендере их представитель за пару часов набросал принципиальную технологическую схему и дал примерную смету, в то время как западные партнеры запросили месяц на подготовку коммерческого предложения. В бизнесе, где время — деньги, такой подход выигрывает контракты.
Однако не все гладко. Частая проблема, с которой сталкиваются заказчики после запуска таких ?под ключ? объектов, — это зависимость от оригинальных запчастей и катализаторов. Китайский подрядчик может предложить очень конкурентную цену на этапе строительства, но затем долгосрочные операционные расходы оказываются привязаны к его цепочке поставок. Это не всегда плохо, но требует тщательной проработки в контракте. Это тот самый trade-off, о котором нужно знать, выбирая подобного партнера.
?Зеленый? поворот: останется ли Китай в лидерах?
Сейчас весь мир говорит о зеленом водороде, получаемом электролизом на ВИЭ. И здесь возникает закономерный вопрос: а как же Китай с его традиционным уклоном в конверсию ископаемого сырья? Мое наблюдение таково: китайские игроки не собираются уступать эту площадку. Они агрессивно наращивают мощности по производству электролизеров, в основном щелочных (ALK), и уже начинают их экспортировать. Их преимущество — опять же, в масштабе и стоимости. Установка мегаваттного электролизера китайского производства может обойтись на 30-40% дешевле европейского аналога. Надежность и эффективность? Пока вопросы есть, данные с пилотных проектов разнятся. Но они активно учатся и адаптируются.
Более интересный гибридный путь, который я вижу в их новых предложениях, — это интеграция установок конверсии с системами улавливания углерода (CCS) или же комбинирование ?серого? водорода с ?зеленым? для снижения углеродного следа. Это прагматичный подход, особенно для стран с уже существующей газовой инфраструктурой. Вместо того чтобы строить с нуля гигантские ВИЭ-парки и электролизеры, можно модернизировать имеющийся SMR, добавив CCS. И проектные институты вроде упомянутого Chengdu Yizhi Technology Co. как раз обладают компетенциями для такого комплексного проектирования. Они видят в ?зеленом? переходе не угрозу, а новую бизнес-возможность.
Но здесь кроется и вызов. Экспорт ?зеленых? технологий — это не только оборудование, но и соответствие строгим международным стандартам по углеродному учету, экологической сертификации. Пока китайские компании в этом не сильны. Их сильная сторона — инжиниринг и производство железа. Слабая — soft power: сертификация, стандарты, экологический консалтинг. Чтобы остаться ведущим экспортером в новой парадигме, им придется развивать и эти компетенции.
Личный опыт: уроки и инсайты
Работая консультантом на проекте по водородной заправке в Казахстане, мы рассматривали разные источники водорода. Локальный вариант — конверсия природного газа. Запросы разослали и китайским, и европейским поставщикам технологий. Китайцы прислали коммерческое предложение первыми, буквально через неделю. В нем была детальная спецификация, 3D-модель установки и график поставки ?от двери до двери?. Но когда мы начали углубляться в детали, например, в гарантированный состав продукционного газа при колебаниях состава сырья, ответы стали расплывчатыми. Им было проще предложить стандартный блок, чем глубоко кастомизировать его под наши условия. В итоге проект заморозили, но урок был усвоен: китайские решения идеальны для задач, вписывающихся в их готовый каталог. Для уникальных, нетиповых задач требуется осторожность и очень детальное ТЗ.
Еще один инсайт касается послепродажки. У европейцев или японцев часто прописана стройная система техподдержки с выездом инженеров. У китайских компаний эта служба может быть формализована слабее. Часто все держится на персональных контактах с менеджером проекта. С одной стороны, это позволяет быстро решать вопросы по телефону. С другой — создает риски при смене персонала. Это важный момент для переговоров: сервисные условия нужно прописывать максимально конкретно.
Несмотря на эти нюансы, тренд очевиден. Доля китайского технологического ?железа? и инжиниринга в новых проектах по производству водорода (любым способом) в развивающихся странах будет только расти. Их способность предлагать сбалансированное по цене и срокам решение — вне конкуренции для многих рынков.
Итог: переосмысление лидерства
Так является ли Китай ведущим экспортером водорода по конверсии? Если понимать под экспортом отгрузку сжатого или сжиженного H2, то нет, и в ближайшие годы вряд ли станет. Основные потоки идут из регионов с дешевой энергией (ВИЭ или газ) в энергодефицитные. Но если трактовать экспорт шире — как экспорт способности производить водород, то ответ будет утвердительным. Китай экспортирует саму возможность, упакованную в виде технологий, проектной документации, реакторов и колонн.
Их сила — в гигантском внутреннем рынке, который отточил инжиниринговые компании, и в государственной поддержке, которая позволяет этим компаниям выходить вовне с очень агрессивными условиями финансирования. Проектный институт типа Chengdu Yizhi Technology Co. — это типичный солдат этой армии. Он не делает прорывных открытий, но он умеет быстро, дешево и надежно тиражировать проверенные решения по всему миру.
Поэтому, когда в следующий раз зайдет речь о лидерах водородной гонки, стоит смотреть не только на графики производства чистого H2, но и на списки EPC-подрядчиков на строящихся заводах от Саудовской Аравии до Индонезии. Там вы найдете ответ на вопрос о реальном, практическом лидерстве. И этот ответ все чаще будет вести в Китай. Их путь — это путь индустриализатора глобальной водородной инфраструктуры, и в этой роли они пока не имеют равных по масштабу и скорости.