Китайские экспортеры прекурсоров для аккумуляторов: технологии и тренды?
2026-03-12
Когда говорят о китайских поставках в этой сфере, многие сразу представляют горы дешевого карбоната лития или гидроксида. Это, конечно, основа, но если копнуть глубже — все упирается в конкретные технологии очистки и умение подстроиться под меняющиеся требования к прекурсорам для катодных материалов. Вот тут и начинается настоящая работа.
Не просто сырье: что на самом деле покупают
Раньше главным аргументом была цена. Сейчас же, особенно для производителей NMC или LFP материалов, критически важна стабильность партий. Помню, как один европейский заказчик вернул целый контейнер с LiPF6 — не из-за основного состава, а из-за следовых количеств воды, превышающих их внутренний стандарт всего на 20 ppm. Для них это — риск для всей линии. Для нас тогда — урок на сотни тысяч долларов.
Сейчас многие китайские производители, особенно те, что работают напрямую с заводами по сборке аккумуляторов, вынуждены выстраивать контроль качества под каждого крупного клиента. Это не про сертификаты, а про реальные процессы. Например, контроль размера частиц для никель-кобальт-марганцевого (NCM) прекурсора — малейшее отклонение может повлиять на плотность энергии готовой ячейки. Мы сами начинали с довольно стандартного продукта, но быстро поняли, что без собственной лаборатории для предпродажного тестирования по методам заказчика на рынке не удержаться.
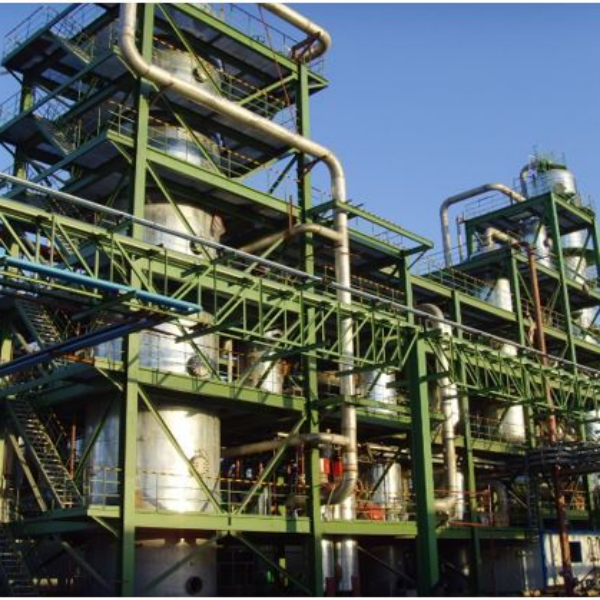
Именно поэтому появились такие структуры, как Chengdu Yizhi Technology Co. — это не просто трейдер. Это проектный институт, созданный химическим холдингом. Их сайт yzkjhxhg.com — это, по сути, технический портал, где видно, что они глубоко погружены в разработку процессов. Уставный капитал в 120 миллионов юаней — это сигнал о серьезных вложениях в НИОКР, а не только в логистику. Такие компании продают не тонны порошка, а гарантию спецификации.
Технологические сдвиги: за чем уследить сложно
Сейчас основной тренд — это, конечно, рост доли LFP (литий-железо-фосфата). Но интересно смотреть на нюансы. Спрос смещается к прекурсорам для высокоплотных версий LFP, тех же LFMP. Это требует другого подхода к синтезу фосфата железа, другой чистоты исходного фосфата. Многие мелкие экспортеры этого просто не потянут — нужны модификации технологических линий.
Другой момент — это прекурсоры для твердотельных батарей. Пока это штучный, почти экспериментальный товар, но запросы уже есть. Речь идет о сверхчистых сульфидах лития или специальных легированных составах. Здесь китайские поставщики действуют осторожно: часто создают совместные исследовательские проекты с клиентами, как это делает Chengdu Yizhi Technology Co., Ltd., чтобы не производить ?в слепую?. Рисковать партией в несколько килограмм, которая стоит как тонна обычного карбоната, никто не хочет.
И третий пласт — это переработка. Требования к ?зелености? цепочек поставок заставляют думать о прекурсорах из рециклированного сырья. Технологии еще сырые, себестоимость высокая, но некоторые европейские покупатели уже готовы платить премию за такую историю. В Китае несколько крупных игроков, включая упомянутый Huaxi Technology, активно тестируют пилотные линии. Думаю, через пару лет это станет значимым рыночным сегментом.
Логистика и ?невидимые? проблемы
Все говорят про логистику, но редко — про детали. Например, транспорт LiPF6 (гексафторфосфата лития), который критически чувствителен к влаге. Стандартные контейнеры с осушенным воздухом — это must-have. Но однажды столкнулись с проблемой конденсата при разгрузке в порту назначения зимой — разница температур с трюмом на улицу. Пришлось с клиентом разрабатывать особый протокол разгрузки. Без такого опыта можно легко испортить продукт на последней миле.
Документация — отдельная история. Помимо стандартных MSDS, сейчас все чаще требуются полные паспорта материалов с указанием цепочки происхождения кобальта, например. Нужны системы прослеживаемости. Крупные проектные институты здесь в выигрыше, так как у них обычно есть прямые контракты с рудниками или долгосрочные партнерства.
И конечно, платежи. Работа с прекурсорами — это всегда большие объемы и длинные циклы производства. Многие китайские поставщики сейчас отходят от стандартного аккредитива в сторону более гибких схем, особенно для давних партнеров. Это вопрос доверия, которое строится годами.
Ошибки и уроки: чего нет в рекламных буклетах
Самая частая ошибка новых игроков на экспорт — пытаться продавать ?все и сразу?. Видел сайты, где в одном каталоге заявлены и карбонат лития 99.5%, и высокочистые соли для твердотельных электролитов. Сразу понятно, что своего производства нет, а есть только сборная солянка. Серьезные покупатели это вычисляют за два вопроса.
Наша собственная ошибка на заре — недооценка важности техподдержки. Отгрузили партию оксалата кобальта, а у клиента возникли проблемы с дисперсией при приготовлении пасты. Оказалось, нужна была небольшая модификация морфологии частиц, о которой мы не спросили. Теперь на старте любого контракта мы проводим почти детективное интервью: для какой именно технологии, на каком оборудовании, какие есть ?боли? в текущей цепочке. Это спасает от множества проблем.
Еще один урок — не гнаться за самыми передовыми технологиями без четкого контракта. Вкладывались в апгрейд линии для производства монокристаллических NCA прекурсоров, пока был хайп. А рынок резко пошел в сторону более дешевых NCM. Оборудование простаивало. Теперь любые инвестиции в новые продукты — только под конкретный заказ или совместный R&D контракт, как это принято у многих институтов, типа Yizhi Technology.
Взгляд вперед: что будет двигать рынок завтра
Думаю, в ближайшие 2-3 года произойдет еще большая сегментация. Появятся условные ?магазины на углу? для стандартного LFP-сырья и ?высокоточные лаборатории? для кастомных составов под конкретные заводы. Вторые будут ближе к клиенту, возможно, даже открывать небольшие техцентры в Европе или Юго-Восточной Азии для финальной подгонки продукта.
Давление на экологию ужесточит требования к энергоемкости производства самих прекурсоров. Солнечные электростанции на заводах в Китае — это уже не PR, а необходимость для сохранения конкурентоспособности в глазах западных партнеров.
И главное — консолидация. Мелкие цеха, не способные инвестировать в чистоту и прослеживаемость, будут уходить с экспортного рынка или становиться субпоставщиками для крупных холдингов. Будущее — за вертикально интегрированными структурами, которые контролируют цепочку от сырья до продвинутого прекурсора, и за нишевыми технологическими лидерами, вроде упомянутых проектных институтов. Им и карты в руки.